فهرست مطالب
- ۱. قاعده EXW (تحویل در محل کارخانه – Ex Works)
- تعهدات فروشنده در EXW:
- تعهدات خریدار در EXW:
- نکات عملیاتی و حقوقی ترم EXW:
- ۲. قاعده FOB (تحویل روی عرشه کشتی – Free On Board)
- تعهدات فروشنده در FOB:
- تعهدات خریدار در FOB:
- مرز هندسی ریسک در نسخه ۲۰۲۰:
- مشخصات عملیاتی قاعده FOB
- ۳. قاعده CIF (بهای کالا، بیمه و کرایه حمل – Cost, Insurance and Freight)
- تعهدات فروشنده در CIF:
- تعهدات خریدار در CIF:
- مقررات بیمهای اختصاصی اینکوترمز ۲۰۲۰ در CIF:
- مشخصات عملیاتی قاعده CIF
- ۴. قاعده DDP (تحویل با پرداخت حقوق و عوارض گمرکی – Delivered Duty Paid)
- تعهدات فروشنده در DDP:
- تعهدات خریدار در DDP:
- ملاحظات حقوقی و بازرگانی ترم DDP:
- مشخصات عملیاتی قاعده DDP
- شرایط حقوقی و استاندارد اصطلاحات در پیشفاکتور (Proforma)
- مثالهای استاندارد:
- سوالات متداول درباره اصطلاحات اینکوترمز ۲۰۲۰ (FAQ)
- ۱. آیا اصطلاحات اینکوترمز مالکیت کالا را انتقال میدهند؟
- ۲. چرا استفاده از FOB برای بارهای کانتینری توصیه نمیشود؟
- ۳. تفاوت تعهد بیمه در اصطلاح CIF با اصطلاح CIP چیست؟
- ۴. اگر در قرارداد سال اینکوترمز قید نشود چه اتفاقی میافتد؟
- جمعبندی؛ شناخت اصطلاحات برای قراردادهای بینقص
راهنمای جامع اصطلاحات اینکوترمز ۲۰۲۰؛ بررسی تخصصی قواعد EXW، FOB، CIF و DDP
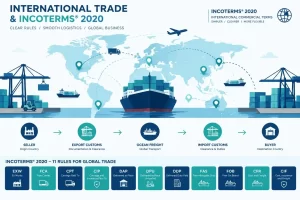
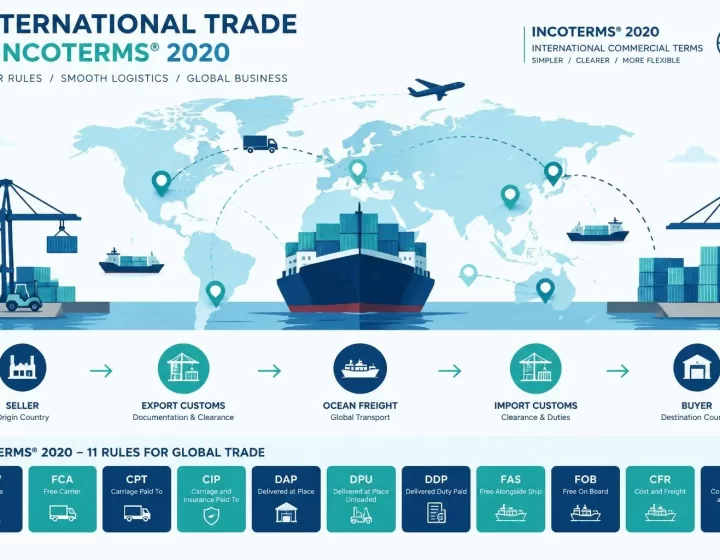
اصطلاحات بازرگانی بینالمللی یا اینکوترمز (Incoterms)، مجموعهای از قواعد استاندارد بینالمللی است که توسط اتاق بازرگانی بینالمللی (ICC) تدوین شده و مبنای تنظیم قراردادهای بیع بینالمللی، بیمهنامهها، بارنامهها و اظهارنامههای گمرکی قرار میگیرد.
نسخه اینکوترمز ۲۰۲۰ در مجموع شامل ۱۱ قاعده است که به دو گروه اصلی تقسیم میشوند:
- قواعد چندوجهی (Multimodal): قابل استفاده برای هر نوع شیوه حمل (هوایی، جادهای، ریلی، دریایی یا ترکیبی).
- قواعد منحصراً دریایی (Sea & Inland Waterway): صرفاً برای بارهای فله، عمومی و سنتی آبراهها.
در این مقاله، به بررسی تحلیلی و کالبدشکافی ۴ قاعده پراستفاده تجاری یعنی EXW، FOB، CIF و DDP میپردازیم و جزئیات تعهدات، مرز انتقال ریسک و الزامات اجرایی هر یک را موشکافی میکنیم.
۱. قاعده EXW (تحویل در محل کارخانه – Ex Works)
قاعده EXW نماینده پایینترین سطح تعهد، هزینه و ریسک برای فروشنده و بیشترین بار عملیاتی برای خریدار است. در این قاعده، فروشنده صرفاً موظف است کالا را در محل تعیینشده خود (کارخانه، کارگاه یا انبار) پس از بستهبندی مناسب در اختیار خریدار بگذارد.
[انبار / درب کارخانه فروشنده]
│
├─ بارگیری روی وسیله نقلیه خریدار: وظیفه و ریسک خریدار
├─ ترخیص صادراتی در گمرک مبدأ: وظیفه و ریسک خریدار
├─ حمل بینالمللی و بیمه باربری: وظیفه و ریسک خریدار
└─ ترخیص وارداتی و عوارض مقصد: وظیفه و ریسک خریدار
تعهدات فروشنده در EXW:
- بستهبندی ایمن کالا متناسب با نوع کالا به نحوی که برای حمل آماده باشد.
- اعلام تاریخ و ساعت آماده بودن بار به خریدار.
- تحویل فاکتور تجاری (Commercial Invoice) و گواهیهای لازم در صورت تقاضای خریدار (با هزینه خریدار).
تعهدات خریدار در EXW:
- بارگیری کالا بر روی کامیون یا کانتینر خریدار در محل انبار فروشنده.
- پرداخت کلیه هزینههای ترانزیت داخلی از کارخانه تا بندر یا فرودگاه خروج.
- انجام کامل تشریفات گمرکی خروج کالا و اخذ مجوزهای صادراتی در کشور فروشنده.
- پرداخت هزینههای حمل بینالمللی، بیمه باربری، حقوق و عوارض گمرکی مقصد.
نکات عملیاتی و حقوقی ترم EXW:
- تعهد بارگیری: فروشنده در EXW هیچ تعهدی برای بارگیری کالا روی وسیله نقلیه ارسالی خریدار ندارد. اگر کارگران فروشنده کالا را بارگیری کنند و خسارتی رخ دهد، مسئولیت با خریدار است مگر اینکه در قرارداد صراحتاً قید شود.
- چالش اظهار صادراتی: در بسیاری از کشورها (بهویژه چین و اتحادیه اروپا)، اظهارنامه صادراتی نیازمند شناسه بازرگانی بومی است و خریدار خارجی نمیتواند شخصاً تشریفات را انجام دهد.
۲. قاعده FOB (تحویل روی عرشه کشتی – Free On Board)
اصطلاح FOB یکی از کهنترین و مهمترین قواعد اینکوترمز است که منحصراً در حمل دریایی و آبراههای داخلی کاربرد دارد. در این قاعده، فروشنده وظیفه دارد پس از ترخیص صادراتی، کالا را در بندر مبدأ مشخصشده و دقیقاً روی عرشه کشتی (On Board) تعیینشده از جانب خریدار قرار دهد.
[انبار مبدأ] ──> [ترخیص صادراتی] ──> [اسکله مبدأ] ──> [استقرار روی عرشه کشتی]
                                                             ▲
                                                    انتقال کامل ریسک و هزینه
تعهدات فروشنده در FOB:
- بستهبندی، نشانهگذاری و حمل بار تا اسکله بندر بارگیری.
- انجام تشریفات گمرکی خروج کالا و پرداخت عوارض صادراتی مبدأ.
- بارگیری فیزیکی کالا بر روی عرشه کشتی معینشده توسط خریدار.
- تحویل سند دریافت بار روی عرشه (Clean On Board Ocean Bill of Lading) به خریدار.
تعهدات خریدار در FOB:
- رزرو خط کشتیرانی و قرارداد حمل اقیانوسی.
- اعلام نام شناور، زمان ورود و بندر بارگیری دقیق به فروشنده.
- پرداخت کرایه حمل دریایی بینالمللی و هزینههای انبارداری در صورت تأخیر در ورود کشتی.
- تهیه بیمه باربری (اختیاری) و ترخیص وارداتی در بندر مقصد.
مرز هندسی ریسک در نسخه ۲۰۲۰:
در نسخههای قدیمیتر، مرز ریسک «خط فرضی لبه کشتی (Ship’s Rail)» بود؛ اما در اینکوترمز ۲۰۲۰ این ابهام برطرف شد: ریسک تا زمانی که کالا بهطور فیزیکی و پایدار بر روی عرشه کشتی یا درون خن شناور قرار نگرفته باشد، تماماً متوجه فروشنده است.
مشخصات عملیاتی قاعده FOB
| مؤلفه اجرایی | طرف متعهد | توضیحات و شرایط قاعده FOB |
|---|---|---|
| شیوه حمل مجاز | منحصراً دریایی | کشتیهای اقیانوسپیما و آبراههای داخلی |
| ترخیص صادراتی | فروشنده | پرداخت عوارض و اخذ اسناد رسمی گمرک مبدأ. |
| کرایه حمل اقیانوسی | خریدار | تعیین خط و پرداخت هزینه حمل دریایی. |
| نقطه انتقال ریسک | عرشه کشتی مبدأ | به محض استقرار فیزیکی کالا روی کف شناور. |
۳. قاعده CIF (بهای کالا، بیمه و کرایه حمل – Cost, Insurance and Freight)
اصطلاح CIF یکی دیگر از قواعد دریایی کلاسیک است که در آن، فروشنده متعهد به پرداخت کرایه حمل بینالمللی تا بندر مقصد و همچنین صدور بیمهنامه باربری به نفع خریدار است. در CIF دو نقطه جغرافیایی مجزا وجود دارد: نقطه انتقال ریسک در مبدأ و نقطه خاتمه هزینهها در مقصد.
[انبار مبدأ] ──> [اسکله مبدأ] ──(روی عرشه کشتی)──> [حمل اقیانوسی] ──> [بندر مقصد]
                                      ▲                                  ▲
                             انتقال ریسک به خریدار             پایان پرداخت هزینه فروشنده
تعهدات فروشنده در CIF:
- تهیه کالا مطابق قرارداد و تحویل فاکتور تجاری.
- ترخیص کامل گمرکی جهت صادرات در کشور مبدأ.
- انعقاد قرارداد حمل دریایی تا بندر مقصد مشخص و پرداخت کرایه اقیانوسی.
- تهیه و پرداخت حق بیمه باربری دریایی به نفع خریدار بر اساس شرایط استاندارد انستیتو لندن (حداقل کلوز C).
- بارگیری کالا بر روی عرشه کشتی در بندر مبدأ.
تعهدات خریدار در CIF:
-
- پذیرش ریسک بار از لحظه استقرار روی عرشه کشتی در مبدأ.
- تحویل گرفتن کالا در بندر مقصد از خط کشتیرانی.
- پرداخت هزینههای پایانه بندر مقصد (Destination THC) مگر آنکه در قرارداد حمل بر عهده فروشنده باشد.
- انجام تشریفات گمرکی واردات، پرداخت حقوق ورودی، سود بازرگانی و مالیات ارزش افزوده.
| مؤلفه اجرایی | طرف متعهد | توضیحات و شرایط قاعده FOB |
|---|---|---|
| شیوه حمل مجاز | منحصراً دریایی | کشتیهای اقیانوسپیما و آبراههای داخلی |
| ترخیص صادراتی | فروشنده | پرداخت عوارض و اخذ اسناد رسمی گمرک مبدأ. |
| کرایه حمل اقیانوسی | خریدار | تعیین خط و پرداخت هزینه حمل دریایی. |
| نقطه انتقال ریسک | عرشه کشتی مبدأ | به محض استقرار فیزیکی کالا روی کف شناور. |
مقررات بیمهای اختصاصی اینکوترمز ۲۰۲۰ در CIF:
طبق مفاد اینکوترمز ۲۰۲۰، فروشنده در ترم CIF فقط ملزم به تهیه ارزانترین پوشش یعنی Institute Cargo Clauses © است:
- پوشش کلوز C: غرق کشتی، تصادف شناور، آتشسوزی و حوادث کلی.
- موارد عدم پوشش: نفوذ آب باران یا آب دریا، شکستگی ناشی از تکان اقیانوس، دزدی یا فساد بار.
- چنانچه کالای مورد معامله حساس، الکترونیکی، شکستنی یا باارزش است، خریدار باید در قرارداد قید کند که فروشنده پوشش بیمهای را به کلوز A (حداکثر پوشش تمامخطر / All Risks) ارتقا دهد.
مشخصات عملیاتی قاعده CIF
| مؤلفه اجرایی | طرف متعهد | توضیحات و شرایط قاعده CIF |
|---|---|---|
| شیوه حمل مجاز | منحصراً دریایی | غیرقابل استفاده برای حمل هوایی، جادهای یا کانتینری مدرن |
| بیمه باربری بینالملل | فروشنده | الزاماً حداقل کلوز C به میزان ۱۱۰٪ ارزش قرارداد |
| کرایه حمل دریایی | فروشنده | پرداخت کرایه تا بندر مقصد تعیینشده |
| نقطه انتقال ریسک | عرشه کشتی مبدأ | ریسک در مسیر دریا تماماً بر دوش خریدار است |
۴. قاعده DDP (تحویل با پرداخت حقوق و عوارض گمرکی – Delivered Duty Paid)
اصطلاح DDP نشاندهنده حداکثر میزان تعهد، هزینه و مسئولیت قانونی برای فروشنده است. در این قاعده، فروشنده موظف است کالا را پس از ترخیص صادراتی، انجام حمل بینالمللی، تشریفات گمرکی واردات در مقصد و پرداخت کامل حقوق گمرکی و مالیات، آماده تخلیه در انبار خریدار تحویل دهد.
[انبار مبدأ] ──> [صادرات] ──> [حمل بینالمللی] ──> [گمرک مقصد و پرداخت حقوق ورودی] ──> [انبار خریدار]
▲
انتقال ریسک نهایی
تعهدات فروشنده در DDP:
- تمامی مراحل حمل از کارخانه مبدأ تا انبار مقصد مشخصشده.
- اخذ تمامی مجوزهای وارداتی و استاندارد در کشور مقصد.
- پرداخت ۱۰۰٪ عوارض گمرکی، سود بازرگانی، حقوق ورودی و مالیاتهای متعلقه در مقصد.
- پذیرش کلیه ریسکهای آسیبدیدگی یا تلف شدن کالا در تمام طول مسیر تا محل نهایی انبار.
تعهدات خریدار در DDP:
- دریافت بار از روی وسیله نقلیه و تخلیه آن در محل انبار خود (تخلیه با خریدار است).
- همکاری در ارائه اطلاعات و اسناد لازم به فروشنده جهت انجام ترخیص (در صورت تقاضا).
ملاحظات حقوقی و بازرگانی ترم DDP:
- امکان اظهار قانونی: فروشنده باید توانایی ثبت شرکت، احراز هویت در گمرک مقصد و پرداخت رسمی مالیات در کشور مقصد را داشته باشد؛ در غیر این صورت نباید از ترم DDP استفاده شود (ترم جایگزین: DAP – تحویل در محل بدون ترخیص واردات).
- تخلیه بار (Unloading): در DDP فروشنده کالا را بر روی وسیله نقلیه «آماده برای تخلیه» تحویل میدهد؛ عملیات تخلیه و جرثقیل در مقصد بر عهده خریدار است مگر خلاف آن توافق شده باشد.
مشخصات عملیاتی قاعده DDP
| مؤلفه اجرایی | طرف متعهد | توضیحات و شرایط قاعده DDP |
|---|---|---|
| شیوه حمل مجاز | تمامی روشها | چندوجهی (جادهای، هوایی، دریایی، ریلی) |
| ترخیص وارداتی مقصد | فروشنده | پرداخت حقوق ورودی، عوارض و اخذ پته سبز گمرکی |
| حمل داخلی مقصد | فروشنده | انتقال بار از مرز/گمرک ورودی تا انبار تعیینشده خریدار |
| نقطه انتقال ریسک | انبار خریدار در مقصد | روی وسیله نقلیه پیش از شروع عملیات تخلیه |
شرایط حقوقی و استاندارد اصطلاحات در پیشفاکتور (Proforma)
برای اینکه در زمان اختلاف، دادگاهها یا مراجع داوری بینالمللی بتوانند دقیقاً حقوق هر طرف را استخراج کنند، باید فرمت نگارش اصطلاحات اینکوترمز بر اساس استاندارد رسمی ۴ جزئی ثبت شود:
[قاعده ۳ حرفی]+[نام دقیق نقطه، اسکله یا ترمینال تحویل]+[شهر و کشور]+[نسخه قاعده]\text{[قاعده ۳ حرفی]} + \text{[نام دقیق نقطه، اسکله یا ترمینال تحویل]} + \text{[شهر و کشور]} + \text{[نسخه قاعده]}
مثالهای استاندارد:
- در ترم EXW:
EXW Warehouse No. 12, Industrial Area, Ningbo, China, Incoterms® 2020 - در ترم FOB:
FOB Terminal 2, Shanghai Port, China, Incoterms® 2020 - در ترم CIF:
CIF Shahid Rajaee Port, Bandar Abbas, Iran, Incoterms® 2020 - در ترم DDP:
DDP Buyer Warehouse, Kaveh Industrial City, Saveh, Iran, Incoterms® 2020
سوالات متداول درباره اصطلاحات اینکوترمز ۲۰۲۰ (FAQ)
۱. آیا اصطلاحات اینکوترمز مالکیت کالا را انتقال میدهند؟
خیر. اینکوترمز صرفاً مرز ریسک فیزیکی، تخصیص هزینهها و وظایف لجستیکی را مشخص میکند. انتقال مالکیت (Title of Goods) و اسناد مالکیت بارنامه، وابسته به مفاد قرارداد خرید و شیوه پرداخت ارزی است.
۲. چرا استفاده از FOB برای بارهای کانتینری توصیه نمیشود؟
زیرا در کانتینر، فروشنده بار را در محوطه دپوی کانتینری (CY) یا ترمینال بندر تحویل میدهد و دسترسی به لبه یا عرشه کشتی ندارد. در نتیجه تحمیل ریسک حوادث محوطه تا زمان بارگیری بر روی دوش فروشنده غیرمنطقی است. اتاق بازرگانی اصطلاح FCA را برای این روش اختصاص داده است.
۳. تفاوت تعهد بیمه در اصطلاح CIF با اصطلاح CIP چیست؟
در ترم CIF فروشنده حداقل ملزم به بیمه با کلوز C (سطح پایه) است؛ اما در نسخه ۲۰۲۰ برای ترم CIP (که چندوجهی است)، فروشنده موظف به تهیه بیمه با کلوز A (بالاترین سطح پوشش) شده است.
۴. اگر در قرارداد سال اینکوترمز قید نشود چه اتفاقی میافتد؟
اگر صرفاً نوشته شود FOB Shanghai و سال نسخه مشخص نباشد، در صورت بروز اختلاف، قضات یا داوران معمولاً آخرین نسخه معتبر روز (Incoterms 2020) را ملاک قرار میدهند؛ اما این ابهام ممکن است فرآیند دادرسی را طولانی کند.
جمعبندی؛ شناخت اصطلاحات برای قراردادهای بینقص
تسلط بر ویژگیهای هر یک از اصطلاحات اینکوترمز ۲۰۲۰ سنگ بنای انعقاد قراردادهای مطمئن و سودآور است:
- EXW: حداقل دخالت فروشنده و نیاز به توانایی لجستیکی بالا از سوی خریدار در مبدأ.
- FOB: تحویل رسمی روی عرشه کشتی در مبدأ و نظارت مستقیم خریدار بر حمل دریایی.
- CIF: تقبل کرایه حمل و بیمه حداقلی توسط فروشنده، با انتقال زودهنگام ریسک به خریدار در مبدأ.
- DDP: تحویل کلید در دست در انبار مقصد با تمامی عوارض، مشروط بر امکان قانونی حضور گمرکی فروشنده.